
¿Qué es un Colchón Financiero y Por Qué lo Necesitas?
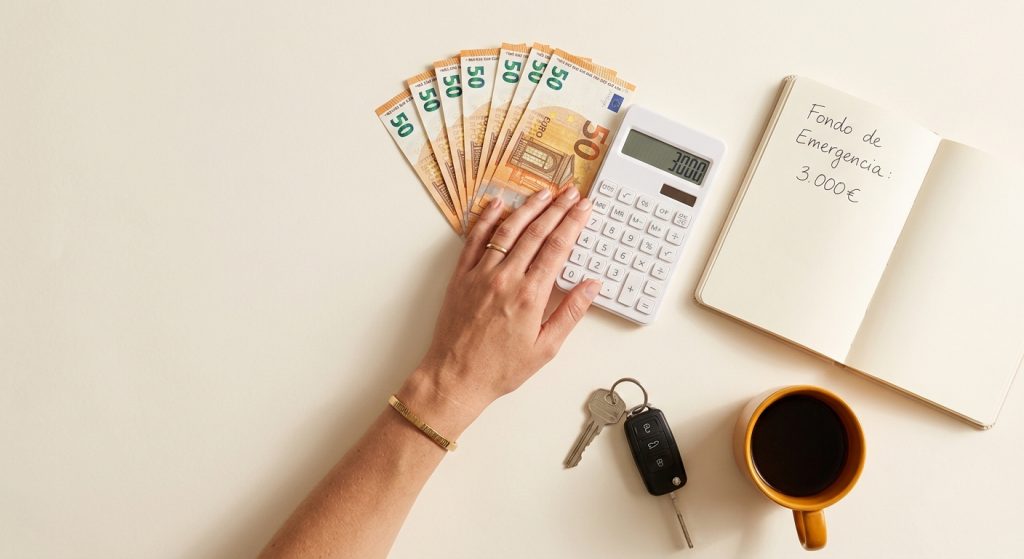
Ponte en situación: vas en tu coche, tranquilo, y de repente, ¡zas!, un pinchazo. O peor, el motor empieza a hacer un ruido raro, de esos que huelen a factura gorda. Pues mira, la vida es muy parecida. Por mucho que planees tu ruta, siempre te va a salir un imprevisto. En el mundillo de tus cuentas, ese susto es una emergencia, y tu fondo de emergencia es, ni más ni menos, la rueda de repuesto que te salva el día. Hablamos de una cantidad de pasta que tienes guardada, intocable, solo para esos gastos que no ves venir y que, si no, te obligarían a meterte en líos o a desbaratar todo tu presupuesto.
Este colchón financiero te regala algo que no tiene precio: la tranquilidad. Saber que puedes plantar cara a un despido inesperado, a una enfermedad, a que se te rompa la lavadora o el coche, o a cualquier otra cosa que pida billetes con urgencia. Si no lo tienes, estas situaciones te empujan a pedir un crédito de esos que te sangran a intereses, o a tirar de tarjeta, y entonces sí que te metes en una espiral de deudas de la que cuesta un triunfo salir. Créeme, lo he visto.
Aviso: Esto no es asesoramiento financiero. Son experiencias y aprendizajes personales.
Mira, los números del Banco de España no mienten: un buen pellizco de las casas en España se las ve y se las desea para afrontar un gasto de 700 euros sin acabar pidiendo dinero prestado. Eso te da una idea de lo importante que es tener ese dinero reserva imprevisto a mano. No es un capricho, no. Es una base, un pilar para que tus finanzas estén sanas y tu futuro, y el de los tuyos, bien protegido.
¿Cuánto dinero debería guardar en mi fondo de emergencia?
Esta es la pregunta del millón, ¿verdad? Y, aunque no hay una respuesta única para todos, sí que tenemos una regla de oro: tu fondo de emergencia debería cubrir entre 3 y 6 meses de tus gastos más básicos. Si eres autónomo, si tu sueldo sube y baja como una montaña rusa, o si tu situación es un poco más precaria, quizás deberías estirar ese colchón hasta los 9 o 12 meses. Más vale pasarse que quedarse corto.
Calcular tu número mágico es más fácil de lo que parece:
- Ponle nombre a tus gastos esenciales: No me refiero a todo lo que se te va el dinero, sino a lo que sí o sí necesitas para vivir. Piensa en:
- El alquiler o la hipoteca, claro.
- Las facturas de luz, agua, gas, internet.
- Lo de comer, por supuesto.
- El transporte mínimo para ir y venir.
- Seguros que no puedes dejar de pagar.
- Y las deudas mínimas, si las tienes, como préstamos o tarjetas.
- Suma la cuenta mensual: Una vez que tengas esa lista, haz la suma. Esa será tu cifra de «supervivencia mensual».
- Multiplica por los meses que quieras: Si has decidido que quieres tener 6 meses cubiertos, multiplica esa cifra mensual por 6. Por ejemplo, si tus gastos esenciales son 1.500 € al mes, tu objetivo para el ahorro de emergencia será de 9.000 €. No hay más misterio.
La OCU, con sus estudios, nos dice que los españoles estamos un poco mejorando en esto de ahorrar, pero que aún nos queda trecho. Ponerte un objetivo claro sobre cuánto dinero tener ahorrado te ayuda a visualizarlo y, sobre todo, a lograrlo. Y ojo, esa cantidad es un punto de partida. Si la vida te sonríe y puedes meter más, o si tu situación se complica, pues la ajustas. Es un número vivo.
Pasos clave para empezar a construir tu dinero reserva imprevisto
Montar tu fondo de emergencia no es cosa de magia, sino de constancia y cabeza. Así es como puedes empezar a levantar tu propio muro de seguridad financiera:
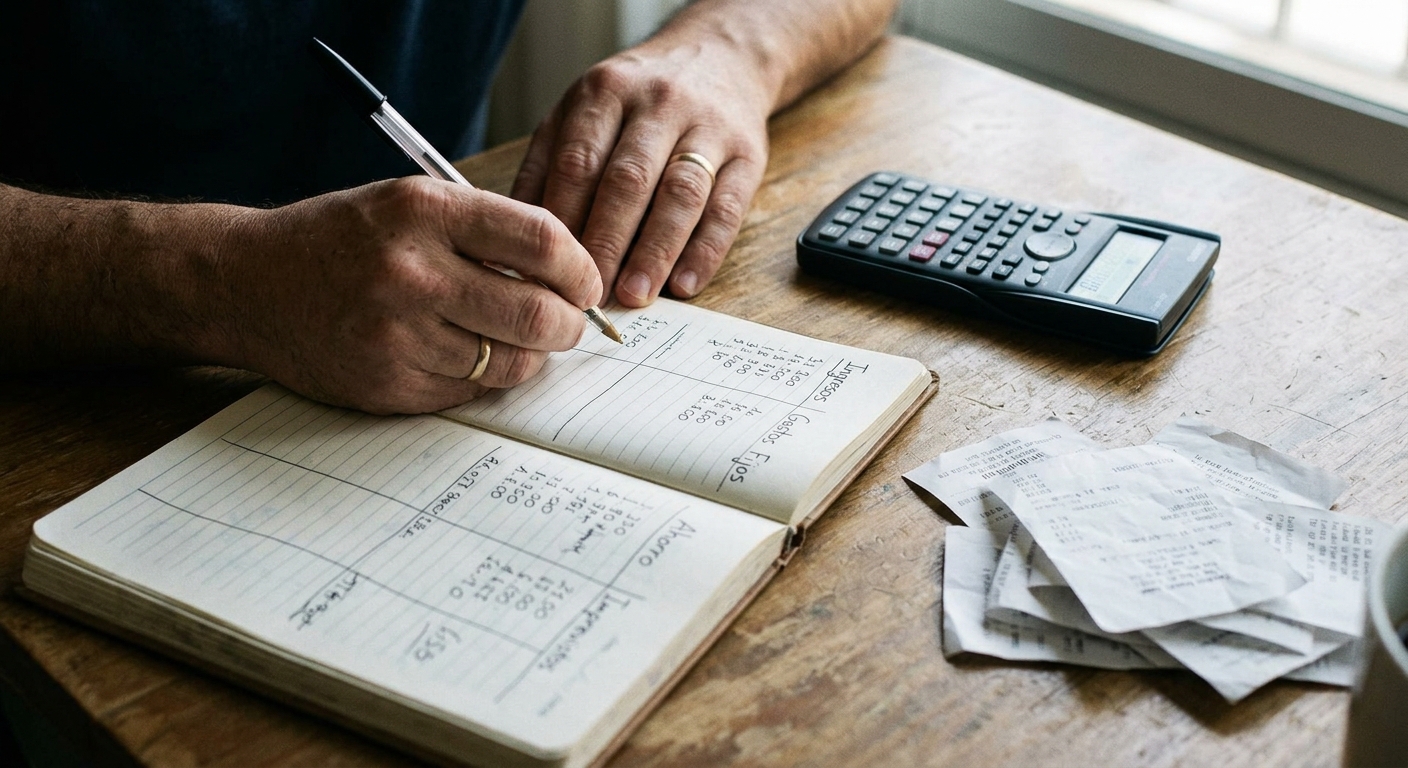
1. Ponte a hacer un presupuesto, y hazlo bien
Antes de guardar un solo euro, necesitas saber dónde se te escapa la pasta. Un buen presupuesto te chiva cuánto entra y cuánto sale. Yo uso una hoja de cálculo, otros prefieren apps. Lo importante es que anotes cada céntimo. Te vas a sorprender de la cantidad de «gastos hormiga» que puedes cortar.
2. Fija una meta mensual para tu ahorro
Ya sabes cuánto necesitas para tu colchón financiero. Ahora, divídelo entre los meses que te gustaría tardar en conseguirlo. Sé realista, sí, pero sin miedo a ser un poco ambicioso. Si puedes apartar 100 € o 200 € al mes, ¡ya estás dando un paso de gigante!
3. Que el ahorro sea automático
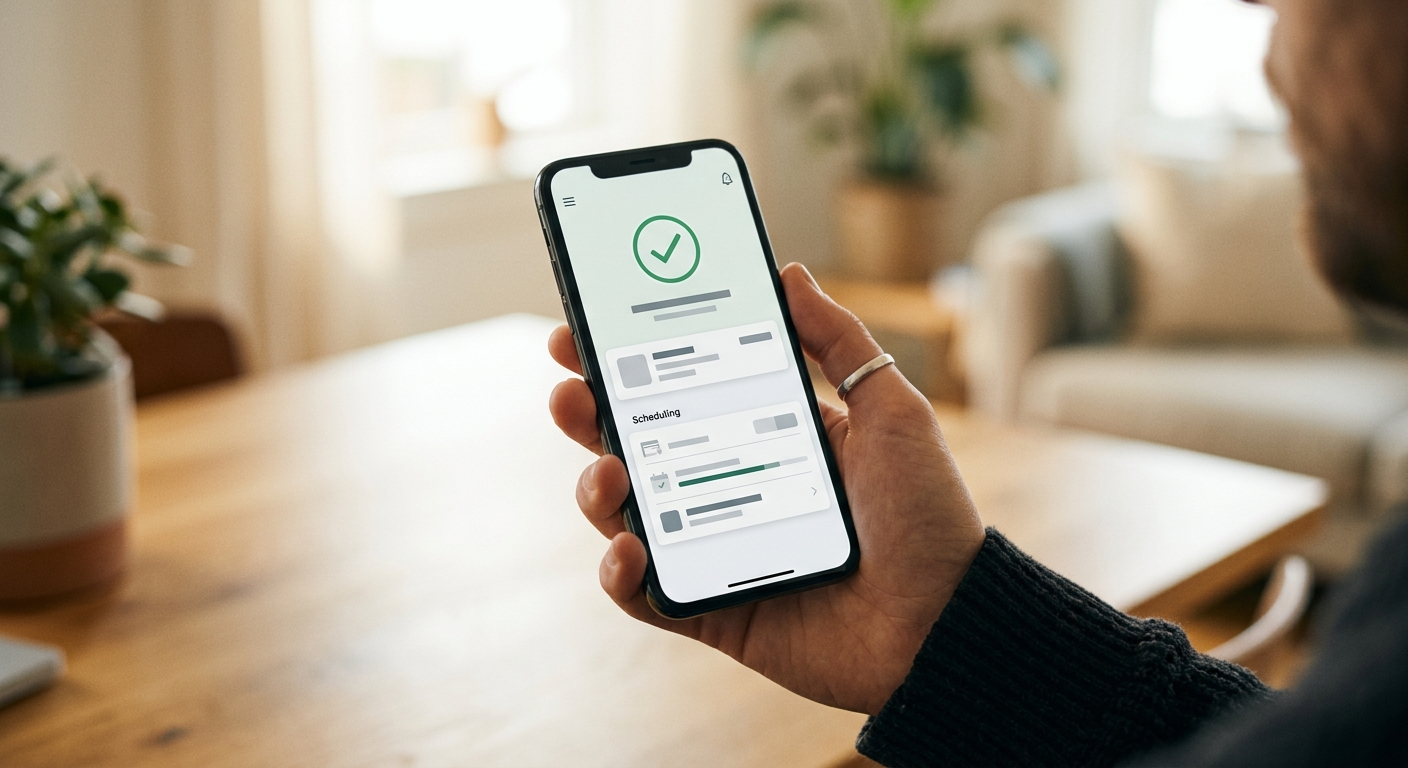
La mejor estrategia para ahorrar es que no tengas ni que pensarlo. Programa una transferencia automática desde tu cuenta principal a la de tu fondo de emergencia justo el día que cobras la nómina. El lema aquí es «ojos que no ven, corazón que no siente». Ni te darás cuenta de que ese dinero se ha ido, pero tu dinero reserva imprevisto, créeme, crecerá y crecerá.
4. Recorta gastos y busca sumar ingresos
Cada euro que no gastas, o que consigues de más, cuenta. Repasa esas suscripciones que ni usas, sal menos, cocina más en casa. ¿Tienes ropa o trastos que ya no quieres? Véndelos. ¿Hay algo que se te dé bien y puedas ofrecer como servicio extra? Cualquier ingreso inesperado, como una paga extra o la devolución de Hacienda, va directo a tu fondo de emergencia. Sin pensarlo.
5. El fondo de emergencia, lo primero
Antes de poner dinero a invertir o de pensar en ahorrar para las vacaciones o un coche nuevo, asegúrate de que tu fondo de emergencia esté completo. Es la base de tu economía, el cimiento. Si eso no está, lo demás puede venirse abajo. Primero, lo primero.
¿Dónde guardo mi fondo de emergencia? ¿Accesibilidad o rentabilidad?
Ya tienes un buen pico de tu fondo de emergencia, ¡enhorabuena! Ahora viene la eterna pregunta: ¿dónde lo meto? La clave es buscar un equilibrio entre que el dinero esté disponible al instante y que te dé, aunque sea, un poquito de rentabilidad. Pero ojo, la accesibilidad gana por goleada. Ese dinero tiene que estar ahí, a golpe de clic, cuando lo necesites, sin letras pequeñas ni esperas.
Aquí te dejo algunas opciones que solemos usar en España:
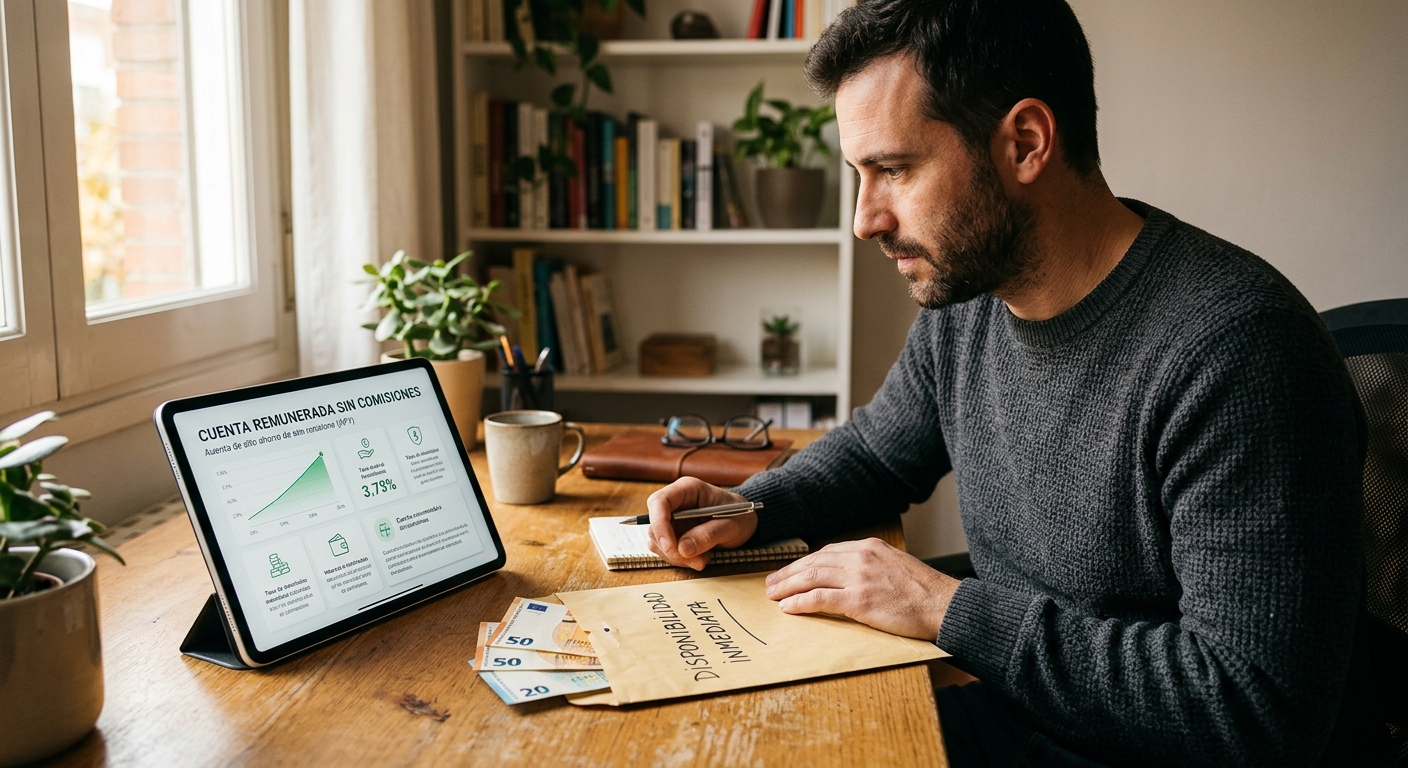
- Una cuenta de ahorro aparte: Esta es, para mí, la mejor. Abre una cuenta de ahorro que no sea la de tu día a día. Asegúrate de que no te cobren comisiones y que puedas sacar el dinero cuando quieras, sin avisar. Algunos bancos incluso te dan un interés, aunque sea mínimo, lo cual ya es un detalle.
- Depósitos a la vista o cuentas remuneradas: Hay bancos que ofrecen esto. Te dan un interés bajo, pero el dinero está siempre disponible. Merece la pena echar un ojo y comparar, a ver cuál te encaja mejor.
- Fondos monetarios de riesgo muy bajo: Si tu colchón es ya considerable y te atreves con algo un pelín más, podrías mirar los fondos monetarios. El riesgo es mínimo, sí, pero no es cero. Y la liquidez quizás no sea tan instantánea como en una cuenta de ahorro. Para la mayoría, sobre todo si empiezas, la cuenta de ahorro es la más sencilla y segura.
Lo que ni se te ocurra hacer es meter este dinero en cosas volátiles como la bolsa o criptomonedas. El ahorro de emergencia busca seguridad, no forrarse rápido. ¿Verdad que no querrías que el valor de tu «rueda de repuesto» se desplome justo cuando la necesitas? Pues eso. Una encuesta reciente desveló que el 68% de los españoles prefiere la seguridad en sus ahorros antes que la rentabilidad. Eso te lo dice todo: para tu colchón, lo conservador es lo bueno.
Tu colchón financiero: siempre a punto
Montar tu fondo de emergencia es un logro, sí, pero que nadie te engañe: no es algo que hagas una vez y te olvides. Esto tiene su mantenimiento. La vida da muchas vueltas, y tus necesidades de dinero también. Por eso, revisar y poner al día tu colchón financiero de vez en cuando es clave.
1. Revisa tu presupuesto cada año
Al menos una vez al año, o si te cambia algo gordo en la vida —un trabajo nuevo, un crío, una mudanza—, echa un vistazo a tus gastos esenciales. ¿Han subido? ¿Han bajado? Si hace falta, ajusta la cantidad que tienes como meta para tu fondo de emergencia. Por ejemplo, la inflación, que, según el INE, ha estado dando guerra estos últimos años, puede hacer que ahora necesites más pasta para lo mismo.
2. Si lo usas, rellénalo
Si te toca echar mano de tu dinero reserva imprevisto por una emergencia de verdad, ¡chapeau! Para eso está. Pero una vez que la tormenta pase, tu máxima prioridad es volver a llenar ese bote hasta donde estaba. Trátalo como la deuda más importante que tienes que saldar. Sin excusas.
3. ¿Te planteas aumentarlo?
Si te va mejor económicamente o si tu curro se vuelve un poco inestable, quizás sea el momento de pensar en aumentar esos meses que tienes cubiertos. Pasar de 3 a 6, o incluso a 9, te dará una capa extra de tranquilidad. Que la vida ya es bastante estresante como para añadirle incertidumbre financiera.
4. Huye de las tentaciones
Sé que es tentador. Ver ese dinero ahí, quietecito, y pensar en un capricho o en una inversión que parece la bomba. ¡Resiste! Este dinero tiene un único fin: emergencias. Si lo usas para otra cosa, te quedas con el culo al aire. Acuérdate de la analogía del paraguas: no lo abras para protegerte del sol, guárdalo para cuando llueva de verdad.
Ojo con estos errores comunes al gestionar tu ahorro de emergencia
La teoría del fondo de emergencia es sencilla, pero muchos metemos la pata al gestionarlo y, claro, pierde su gracia. Conocer estos fallos te va a ayudar a no caer en ellos:
- No tener uno: Este es, sin duda, el error más gordo y evidente. Si no tienes un colchón financiero, vives al límite, a merced de cualquier imprevisto, con el estrés y las deudas que eso acarrea. Un riesgo que, sinceramente, ningún español debería permitirse.
- Calcular mal la cantidad: Pensar que con 1 o 2 meses de gastos básicos ya vale es engañarse. Una pérdida de empleo puede alargarse muchos meses, y una reparación seria de la casa o el coche se te come 1.000 € en un suspiro. Sé realista.
- Dejarlo en tu cuenta corriente principal: Si tu ahorro de emergencia está revuelto con la pasta del día a día, es facilísimo gastarlo sin querer o por puro impulso. Sepáralo en otra cuenta, sí o sí.
- Invertirlo en cosas con riesgo: Ya lo he dicho antes, pero lo repito: este dinero busca seguridad y accesibilidad. Las subidas y bajadas de la bolsa o las criptos no son compañeras de viaje para un fondo de emergencia.
- No reponerlo después de usarlo: Si has tenido que tirar de tu dinero reserva imprevisto, lo primero, una vez pasado el apuro, es volver a llenarlo. Dejarlo a medias es como ir por la vida con una rueda de repuesto pinchada.
- Olvidarte de revisarlo: Tu vida y tus gastos no son estáticos. Lo que te valía hace tres años, puede que ahora se quede corto. Una revisión anual te asegura que tu fondo siga siendo tu mejor amigo.
Si evitas estos tropiezos, tu fondo de emergencia será robusto y cumplirá su función, dándote esa tranquilidad y seguridad económica que tú y tu gente merecéis. Es cierto que el 55% de los hogares españoles que tienen ahorros los guardan pensando en imprevistos, lo que demuestra que la gente ya está concienciada, pero aún podemos afinar más la gestión y la cantidad.
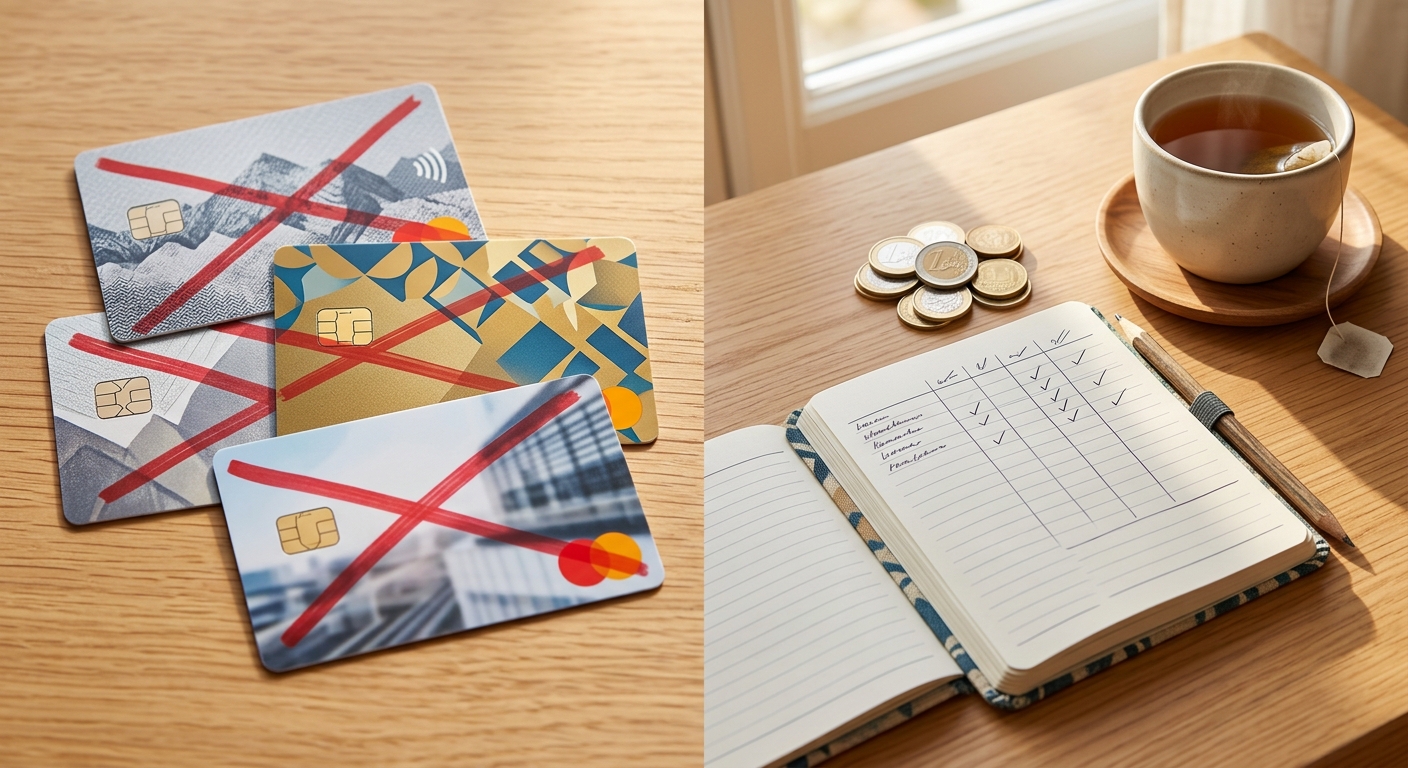
Así que, tu fondo de emergencia: un escudo para vivir tranquilo
Mira, tu fondo de emergencia es mucho más que un número en tu extracto del banco. Es tu billete a la tranquilidad, a la libertad, a la capacidad de que, cuando la vida te ponga a prueba, tus finanzas no se tambaleen. Es el primer paso, y el más importante, para que tu economía esté sana, seas una familia o un joven que empieza en esto de la vida adulta en España. Cuando construyes este colchón financiero, no solo guardas dinero; inviertes en tu paz mental, en la seguridad de lo que vendrá.
No lo dejes para mañana. Empieza hoy, aunque sea con poco. Cada euro que apartes para tu ahorro de emergencia es un ladrillo más en el muro de tu estabilidad económica. Sigue los consejos de esta guía, ten constancia y no pierdas la disciplina. Te aseguro que en poco tiempo verás cómo ese dinero reserva imprevisto crece, y con él, la confianza para capear el temporal que sea. Tu yo del futuro te lo va a agradecer, y mucho.
Preguntas frecuentes sobre el fondo de emergencia
¿Qué es exactamente un fondo de emergencia?
Es una cantidad de dinero que tienes guardada, solo para imprevistos gordos y urgentes. Piensa en una reparación del coche que no esperabas, que se te rompa algo gordo en casa, o peor, que te quedes sin trabajo. Actúa como tu colchón personal para que no tengas que endeudarte o tocar los ahorros que tienes para otras cosas.
¿Cuánto dinero debería tener en mi fondo de emergencia?
La pauta general es cubrir entre 3 y 6 meses de tus gastos más básicos. Si eres autónomo o tus ingresos bailan mucho, quizás te convenga estirarlo a 9 o incluso 12 meses. Haz la cuenta de tus gastos fijos mensuales y multiplícalos por los meses que quieras tener cubiertos.
¿Dónde debo guardar el dinero del fondo de emergencia?
Lo mejor es una cuenta de ahorro separada de tu cuenta corriente, que te dé liquidez inmediata y sin comisiones por sacar el dinero. Algunas cuentas remuneradas, que ofrecen un pequeño interés, son perfectas: tu dinero no está parado del todo, pero lo tienes disponible en un día o dos.
¿Puedo invertir el dinero de mi fondo de emergencia?
No, ni se te ocurra. El fondo de emergencia tiene que ser seguro y accesible al instante. Si lo metes en bolsa o fondos de inversión, te arriesgas a perder dinero o a no poder sacarlo cuando lo necesites. Si te sobra dinero para invertir, genial, pero eso va en otra cartera, una vez que tu fondo de emergencia esté completo.
¿Cuánto tiempo tarda en crearse un fondo de emergencia?
Pues depende de cuánto puedas ir ahorrando cada mes. Si, por ejemplo, apartas el 10% de tu sueldo neto, podrías tardar entre 2 y 5 años en tener 6 meses de gastos cubiertos. La estrategia de automatizar el ahorro el día de cobro es la que mejor funciona para que no se te alargue.
¿Qué gastos cuentan como «emergencia» y cuáles no?
Una emergencia de verdad es: perder el empleo, una enfermedad o accidente, una avería gorda del coche o de un electrodoméstico esencial, o reparaciones urgentes en casa. No son emergencias: unas vacaciones, los regalos de Navidad, un capricho o cualquier gasto que puedas planificar. Ten claro este límite para no vaciar tu fondo por tonterías.
¿Qué hago si tengo que usar el fondo de emergencia?
Úsalo sin remordimientos, para eso está. Pero después, tu misión principal es volver a rellenarlo, antes de pensar en cualquier otra meta financiera. Si lo has vaciado a medias, ajusta tus gastos temporalmente para reponer el dinero en 3-6 meses. El fondo debe estar siempre listo para la acción.
¿El fondo de emergencia es lo mismo que un plan de ahorro?
No, para nada. El fondo de emergencia es como un seguro para tus finanzas, no un objetivo de ahorro. Tiene un tope fijo (esos 3-6 meses de gastos) y no tiene que crecer sin parar. Los planes de ahorro son para cosas concretas: un coche, un viaje, la entrada de un piso. Son complementarios, sí, pero no son lo mismo.
Entradas relacionadas
Sueldo auxiliar de enfermería España: Guía completa para entender tu salario
Cuánto cuesta el dentista privado en España: Guía completa para ahorrar
Qué hacer cuando sube el petróleo: cómo ahorrar en gasolina y luz
Cuánto Cuesta Jugar a GTA VI Desde Cero: Consola, Juego, Online y Accesorios
Cómo Comprar GTA VI sin Arruinarte: Ahorra en el Lanzamiento
