Mil euros al año son 85 euros al mes. Menos de 3 euros al día. Lo digo así de concreto porque el ahorro deja de parecer imposible cuando lo conviertes en una cifra diaria. No te pide que renuncies a nada importante — te pide que seas consciente de en qué se va ese dinero sin que lo decidas tú activamente. Y hay mucho de eso: gastos que «simplemente pasan» cada mes sin que los hayas elegido realmente.
Por qué el ahorro de golpe no funciona
El mayor error que comete la gente cuando decide ahorrar: intentar cambiar todo a la vez. «Este mes voy a gastar 200 euros menos, no voy a salir, voy a llevarme el táper al trabajo todos los días y voy a cancelar Netflix.» Eso dura tres semanas. La restricción brusca genera rebote — igual que las dietas estrictas. Un mes de privación seguido de un mes volviendo a todo lo de antes no produce ahorro neto.
Lo que sí funciona: cambios pequeños y permanentes. Reducir 20 euros aquí, 15 allá, eliminar una suscripción que no usas. Esos pequeños ajustes no se sienten como sacrificio y se mantienen. Y sumados al año llegan a los 1.000 euros sin que hayas pasado ni un mal momento.
La automatización: la única regla que funciona sin esfuerzo
Si el ahorro depende de que a fin de mes quede dinero y tú lo mandes a una cuenta separada, nunca va a quedar suficiente. El dinero disponible tiende a gastarse. La solución es hacer que el dinero no esté disponible en primer lugar: el día que cobras, una transferencia automática manda los 85 euros (o lo que hayas calculado) a una cuenta de ahorro separada, a ser posible en otro banco para que no lo veas en el panel principal.
Con esto, el ahorro deja de ser una decisión activa mensual y pasa a ser la configuración por defecto. Vives con lo que queda, ajustas si es necesario, y al cabo de doce meses están los 1.000 euros sin haber pensado en ellos prácticamente ningún mes.
Las 5 categorías donde más dinero se escapa sin que lo notes
Primera: suscripciones. Netflix, Spotify, Amazon Prime, la app de meditación, el gym al que vas una vez al mes, el periódico digital que lees una vez a la semana. Suma todo lo que pagas en suscripciones al mes. La mayoría de personas se sorprenden — son 80-120 euros mensuales en muchos casos. Cancela lo que no uses activamente y tendrás buena parte de tus 85 euros mensuales ya.
Segunda: comida a domicilio. Un pedido de Glovo o Uber Eats que parece de 20 euros incluye el producto, tasas de servicio, propina y envío — acaba siendo 30-35. Dos pedidos a la semana son 280-300 euros al mes. Tercera: cafés y bollería fuera de casa. Cuarta: compras impulsivas online — el «esto no era caro» que revisas en el extracto y ya no recuerdas para qué lo pediste. Quinta: el supermercado sin lista, que ya hemos calculado que cuesta entre un 20 y un 30% más.
La diferencia entre ahorrar para qué y ahorrar por si acaso
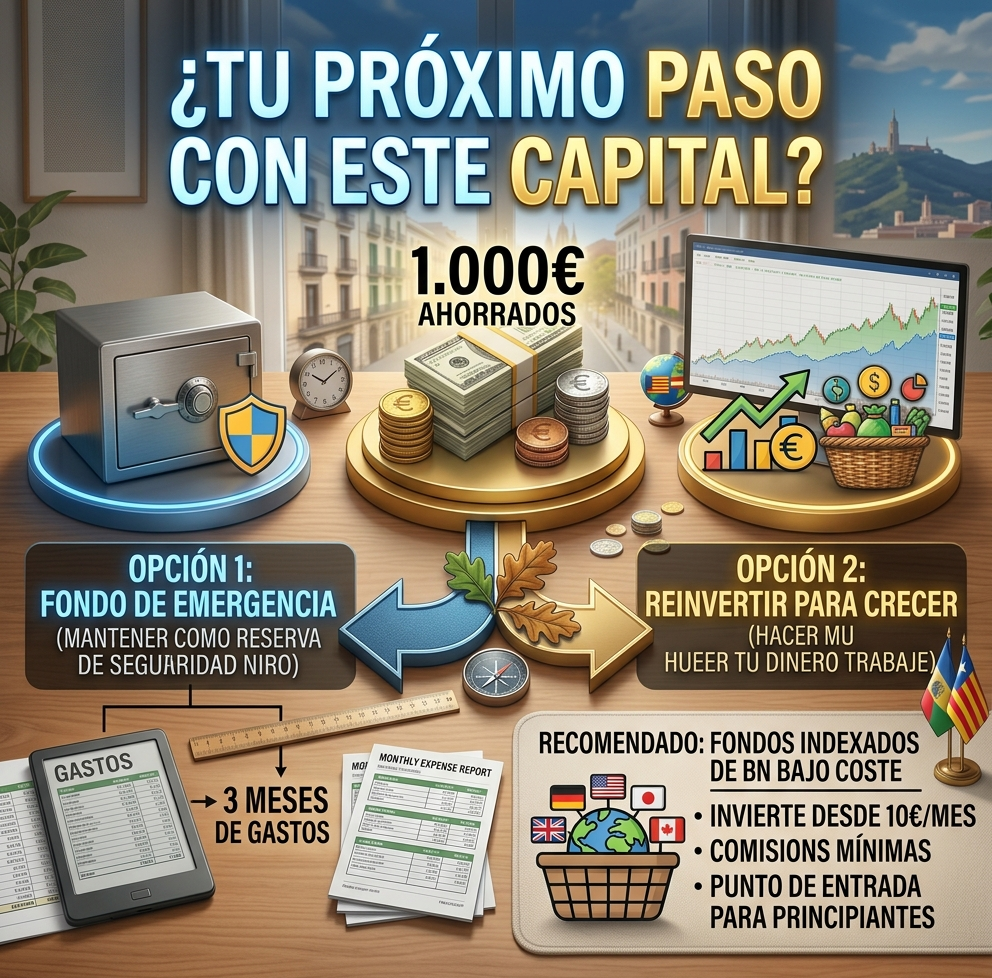
Ahorrar sin un objetivo claro funciona peor que ahorrar para algo concreto. «Quiero 1.000 euros como colchón de emergencia» es más motivador que «quiero ahorrar algo». Y una vez que tienes ese colchón, el siguiente objetivo puede ser unas vacaciones, el cambio de coche, o empezar a invertir. El dinero con propósito es más difícil de gastar en impulso.
El colchón de emergencia — tres a seis meses de gastos básicos en una cuenta accesible — es el primer objetivo para cualquier persona antes de pensar en inversión. Sin ese colchón, cualquier imprevisto (avería del coche, electrodoméstico roto, gasto médico) acaba en deuda con intereses.
Lo que pasa con esos 1.000 euros si los inviertes
Si los dejas en una cuenta corriente, en diez años tienes 10.000 euros (asumiendo que ahorras 1.000 cada año). Si los metes en un fondo indexado con una rentabilidad histórica del 7% anual, en diez años tienes aproximadamente 13.800 euros — casi 4.000 más sin haber aportado ni un euro adicional. A veinte años la diferencia es mucho mayor. Esto no es para angustiarse con la inversión desde el principio — primero el colchón, después el ahorro habitual. Pero saber que el dinero parado pierde valor y que hay alternativas sencillas es información útil para el siguiente paso.

Entradas relacionadas
Cuánto Cuesta Jugar a GTA VI Desde Cero: Consola, Juego, Online y Accesorios
Qué hacer cuando sube el petróleo: cómo ahorrar en gasolina y luz
Cómo Comprar GTA VI sin Arruinarte: Ahorra en el Lanzamiento
Cuánto cuesta el dentista privado en España: Guía completa para ahorrar
Sueldo auxiliar de enfermería España: Guía completa para entender tu salario